 feito.itaú


Você já parou para pensar no que realmente influencia suas decisões de compra? Na série “Por que a gente compra?”, o Feito.Itaú investiga como emoções, tendências, tecnologia e formas de pagamento moldam nossos hábitos de consumo. Da compra por impulso ao endividamento, passando pela busca por qualidade de vida, cada reportagem traz uma nova perspectiva sobre nossas escolhas e convida você a refletir sobre o que significa consumir com consciência e viver bem financeiramente.
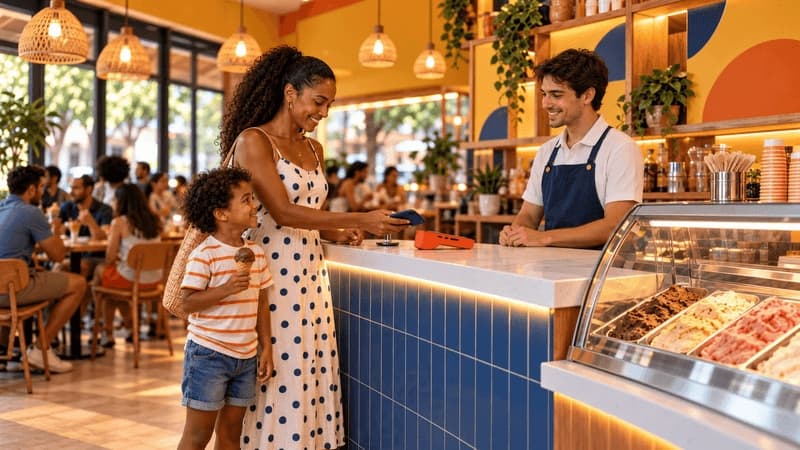
Você escolhe o produto, aproxima o celular da maquininha ou confirma a compra com um toque na tela, e a transação está feita. Em poucos segundos, o dinheiro sai da conta ou a despesa é lançada no cartão. Não há nota que desaparece da carteira, moeda que deixa de estar no bolso ou qualquer outro sinal físico de que houve um gasto.
A digitalização dos pagamentos trouxe velocidade para as transações e mudou a relação cotidiana com o dinheiro. Pix, cartões, carteiras digitais e compras em um clique encurtaram a distância entre o desejo e o consumo. O dinheiro, antes tangível, passou a aparecer cada vez mais como um número no celular.
De acordo com Deivyd Barros, especialista em educação financeira, jovem empreendedor e palestrante, a forma de pagar interfere na maneira como percebemos o que estamos comprando. “Quando o dinheiro deixa de ser físico, a percepção muda. Você não vê os R$ 35 saindo da carteira. No Pix ou no débito, o dinheiro sai da conta na hora, mas, no crédito, a compra acontece agora e o pagamento fica para depois”, explica.
A distância entre querer e pagar
Na economia comportamental, a expressão “dor de pagar” descreve o desconforto associado a abrir mão do dinheiro para realizar uma compra. O preço representa uma renúncia: para ter um produto ou serviço, é preciso deixar de ter aquela quantia disponível.
Os pagamentos digitais encurtam o intervalo entre a decisão e a conclusão da compra. Uma aproximação na maquininha, uma autenticação no celular ou um clique em uma loja virtual encerram a operação em poucos segundos. Com menos tempo entre o desejo e a decisão, sobra menos espaço para avaliar se a despesa estava prevista ou cabia no orçamento.
O crédito amplia ainda mais essa distância. O limite exibido no aplicativo pode ser percebido como dinheiro disponível para consumo, embora represente uma obrigação futura. A compra acontece hoje, enquanto a cobrança chega depois. Parcelas que parecem pequenas também podem se acumular e comprometer a renda dos meses seguintes.
O uso do crédito ganha peso em um cenário de endividamento elevado. Em agosto de 2026, 82% das famílias brasileiras tinham dívidas a vencer, segundo a Pesquisa de Endividamento e Inadimplência do Consumidor (Peic), da Confederação Nacional do Comércio de Bens, Serviços e Turismo (CNC). O percentual foi o mesmo de julho e ficou acima dos 78,8% registrados em agosto de 2025.
Endividamento e inadimplência, porém, não são a mesma coisa. Na pesquisa, entram como endividadas as famílias que têm alguma dívida a vencer, mesmo que estejam pagando as parcelas em dia. Já o índice de inadimplência considera as famílias com contas atrasadas. Esse percentual passou de 29,8% em julho para 29,9% em agosto.
Josias anota até o gasto que não estava previsto
O entregador de comida por aplicativo Josias Cardoso, de 56 anos, conhece bem a diferença entre ver o recurso sair da carteira e acompanhar uma movimentação na tela. Na época em que usava mais dinheiro em espécie, ele diz que era mais rígido com os gastos.
“Com as cédulas na mão, eu sentia mais o peso de gastar. Você tirava a nota da carteira e via que ela não estava mais ali. Hoje, faço um Pix, pago no cartão e parece que o dinheiro nem passou pela minha mão”, comenta.
“Se a tecnologia tirou o ‘barulho’ do gasto, a estratégia é trazer esse barulho de volta de propósito. O primeiro passo é tomar consciência de para onde o dinheiro vai” - Deivyd Barros, especialista em educação financeira.
Divorciado e pai de dois filhos adolescentes, Josias registra as despesas para evitar que os pequenos valores se percam no orçamento. “Eu anoto porque, se deixar só na cabeça, a gente perde a conta e não tem ideia do destino do nosso orçamento. Tem o gasto que já estava previsto e tem aquele que aparece no meio do caminho. No fim do mês, tudo soma. Ou melhor, subtrai”, ressalta.
A preocupação do autônomo também chega aos filhos, que cresceram em uma realidade na qual o dinheiro circula sobretudo por meios digitais. Ele procura mostrar a relação entre o valor disponível e o trabalho necessário para obtê-lo. “Tento ensinar que, antes daquele número aparecer ali, existe muita ralação, não é um passe de mágica. É preciso entender o valor das coisas e, acima de tudo, a importância do trabalho”, salienta.
O feed como vitrine (e sonho de consumo)
Nas redes sociais, produtos, viagens, roupas, carros e estilos de vida aparecem de forma contínua, criando referências sobre o que é desejável e sobre aquilo que seria necessário para pertencer a determinados grupos.
Para Deivyd, a comparação ganha uma característica particular nesse ambiente: as pessoas são expostas, em geral, aos recortes editados da vida alheia. “A sensação de estar ficando para trás pode alimentar o desejo de consumo. Se a compra ainda estiver a um clique de distância, o intervalo entre ver, desejar e pagar fica menor”, enfatiza o especialista.
Promoções com contagem regressiva, avisos de poucas unidades disponíveis e mensagens sobre o número de pessoas que compraram determinado produto também criam sensação de urgência. Com o botão de compra ao alcance da tela, sobra pouco tempo entre o estímulo e a decisão.
A soma aparece, muitas vezes, nas pequenas despesas. Delivery, corridas por aplicativo, assinaturas e compras não planejadas podem parecer pouco relevantes isoladamente, mas ganham peso com a repetição. A fatura que surpreende no fim do mês, a dificuldade de estimar quanto foi gasto na última semana e a resistência em consultar o saldo estão entre os sinais de que o controle do orçamento perdeu espaço.
Como devolver visibilidade ao dinheiro
A mesma tecnologia que facilita o consumo também registra as movimentações. O primeiro passo é aproveitar essa informação: anotar receitas e despesas e separar o que é obrigatório daquilo que atende a desejos ou escolhas do dia a dia.
Deivyd recomenda reservar um momento da semana ou do mês para olhar não apenas o saldo, mas o destino dos recursos. Para compras não planejadas, uma alternativa é criar um intervalo entre o desejo e a decisão, deixando o produto no carrinho até o dia seguinte. A espera permite reavaliar a necessidade sem a urgência do momento.
Notificações de compras e consultas frequentes ao extrato também tornam os valores mais perceptíveis. Quando disponíveis, limites para pagamentos por aproximação ou compras online acrescentam uma camada de controle.
Há ainda uma mudança de perspectiva: o dinheiro digital pode ser usado para poupar com a mesma facilidade com que é usado para consumir. Separar uma quantia assim que a renda entra, de preferência com uma finalidade definida, cria um destino para o recurso antes que ele seja incorporado ao orçamento disponível.
O objetivo não é abandonar a praticidade dos meios digitais, mas usar a tecnologia para tornar os gastos visíveis e acompanhar o destino do dinheiro. “Se a tecnologia facilitou tanto a nossa vida para gastar, a gente também precisa usar essa mesma tecnologia para facilitar o ato de guardar, investir e acompanhar o dinheiro”, finaliza Deivyd Barros.
Como planejar os gastos e evitar o consumo automático
Anote receitas e despesas
Registre também os pequenos gastos. O acompanhamento mostra para onde o dinheiro está indo e permite identificar despesas recorrentes.
Separe os gastos por tipo
Diferencie despesas obrigatórias das que não são essenciais. A divisão facilita a avaliação do orçamento.
Crie uma pausa antes de comprar
Para itens não planejados, deixe o produto no carrinho e retome a decisão no dia seguinte. A vontade pode mudar com o tempo.
Acompanhe as movimentações
Ative notificações e consulte o extrato regularmente. Tornar o gasto visível ajuda a acompanhar o orçamento.
Dê um destino ao dinheiro
Reserva, viagem, curso ou outro objetivo tornam mais concreto o motivo para separar uma quantia antes dos gastos do mês.
Não confunda limite com renda
O limite do cartão representa crédito disponível, não dinheiro que entrou no orçamento. Antes de parcelar, considere o valor total da compra e o impacto das parcelas nos meses seguintes.